【华大北斗IPO观察】一颗“定位芯”,卡住共享单车的咽喉——占据九成北斗高精度共享单车市场
目前华大北斗已在港交所递交申请材料冲刺上市。
九年长跑、375家客户、占据九成北斗高精度共享单车市场——华大北斗的招股书,是一部中国北斗产业化的微观样本。
一、真正的增长引擎是高精度芯片及模组
华大北斗是一家空间定位服务提供商,提供支持北斗及其他主要全球导航卫星系统(GNSS)的芯片、模组及相关解决方案,业务分三大板块:一是自研GNSS芯片及模组,覆盖高精度、标准精度及北斗短报文产品;二是GNSS相关解决方案,面向水利水电、地质灾害防治、车辆监控等领域,提供亚米级至毫米级的位移监测;三是综合芯片及模组分销,作为第三方制造商的授权分销商销售通信、存储及射频芯片。技术底座为一体化SoC芯片设计、芯片级双频高精度定位、超低功耗及多源融合导航四大核心技术,产品全面兼容北斗、GPS、GLONASS、Galileo、QZSS、NavIC六大卫星系统及L1/L2/L5/L6多频点。
2023至2025年,公司收入分别为6.45亿、8.40亿、10.14亿元,三年复合增长率约25.4%(2023年曾较2022年的6.98亿元短暂回落)。收入结构呈“一主一辅”:综合芯片及模组分销是收入基本盘,2025年贡献6.81亿元、占比67.2%,但毛利率仅2.7%;自研GNSS芯片、模组及解决方案合计3.33亿元、占比32.8%,较2023年的26.0%提升6.8个百分点。
真正的增长引擎是高精度芯片及模组:收入从2023年的4747.6万元增至2025年的约1.51亿元,CAGR高达64.5%,占比从7.4%升至14.8%。

二、共享单车:一颗芯片的“卡位战”
共享单车是华大北斗招股书里最锋利的切口。招股书显示,华大北斗的相关产品在共享单车领域占据主导地位:灼识咨询报告显示,截至2024年12月31日,根据华大北斗内部销售记录,应用于共享单车行业的GNSS芯片销量突破1500万片,占北斗高精度共享单车市场总量的90%以上;以整体共享单车芯片市场计,其市占率亦超过六成。2024年,华大北斗与中国共享单车三大供应商之一美团达成战略合作协议;华大北斗称,在共享单车领域,公司与哈啰及滴滴青桔开展了深度合作。

应用痛点:为什么共享单车必须“高精度”
共享两轮车的定位痛点集中在三处:城市高楼峡谷中的定位漂移、电子围栏“入栏判定”不准引发的停车纠纷与投诉、以及海量车辆分散运营带来的运维找车效率低下。早期共享单车普遍采用“蓝牙+基站”定位,误差常达数十米,用户体验与政府监管两头不讨好。
华大北斗的破局产品是HD8040系列。据公司披露及公开报道,HD8040是CynosureIII平台首款产品,也是全球首颗支持新一代北斗三号信号体制的多系统多频高精度SoC芯片,于2017年9月发布:采用40nm工艺、5×5毫米封装,凭双频差分技术在无地基、星基增强辅助条件下即可实现亚米级定位精度(增强辅助下可达厘米级)。将双频高精度芯片规模化导入共享单车后,定位精度从米级提升至亚米级,电子围栏判定准确率显著提升,华大北斗由此参与了共享出行定位标准的定义。目前该系列已规模化应用于共享单车、“两客一危”车辆管理等领域,公司产品已迭代至第四代(HD814X系列)。
对运营商而言,定位芯片不是成本项,而是“合规与体验”的入场券:多地城市对共享单车实行总量管控与精细化管理,电子围栏定点停放、入栏结算已成为准入与考核的基础设施。定位方案的精度,直接决定运营商能否拿到配额、被罚多少款、运维成本多高——芯片在整车BOM中占比虽小,战略权重极高。
三、共享两轮车芯片及模组企业及其产品
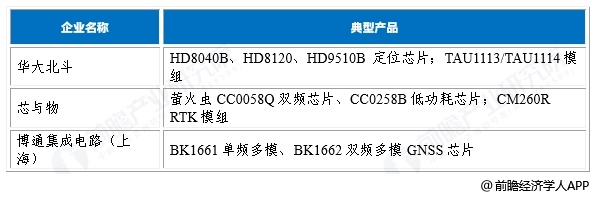
中国共享两轮车定位芯片及模组市场形成芯片原厂技术突破与模组厂渠道规模化并行发展的竞争格局,国产化率持续提升:
其中,华大北斗 凭借HD8040B/HD8120/HD9510B系列芯片及TAU系列模组成为哈啰、美团、青桔等头部平台的核心供应商,厘米级定位产品已在全国超100个城市的共享两轮车中规模化应用;广和通则基于华大北斗GNSS芯片 推出Cat.1+GNSS一体化模组,其中广和通共享两轮LTECat.1解决方案获哈啰出行“最佳科技协同奖 ”。
芯与物(上海) 作为北斗星通旗下国家级专精特新“小巨人”企业,其萤火虫CC00系列双频多系统GNSS芯片及CM260R高精度RTK模组自2022年起在哈啰电单车多款车型中实现规模化应用。
博通集成电路(上海) BK1661/BK1662系列单频/双频GNSS芯片以高性价比切入中低端共享两轮车市场。
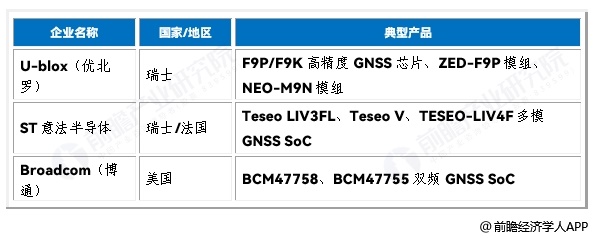
中国是全球共享两轮车主要供应商,除中国制造出海之外的海外共享两轮车定位芯片及模组市场由欧美传统GNSS芯片厂商与通信模组龙头主导。
其中,U-blox凭借F9系列高精度定位芯片及ZED/NEO系列模组在欧美共享电单车与微出行市场占据领先份额;ST意法半导体Teseo系列GNSSSoC、博通Broadcom BCM47758双频芯片通过移远通信等模组厂间接进入共享出行供应链。海外产品亦以高精度定位、功能安全认证为核心卖点,主要服务Lime、Bolt、Dott、Tier等欧美共享微出行运营商。
四、华大北斗成本优势对于国内外市场的影响
共享两轮车是极致成本敏感型市场,定位模组成本占整车BOM约5%-8%。华大北斗国产芯片在满足双频高精度定位要求的前提下,高精度产品均价(2025年14.2元)显著低于海外厂商同级别模组批量价(U-blox约50元),价差幅度达60%-70%;叠加本土化技术支持与电子围栏场景算法优化,对年采购量数百万片的头部运营商,这一价差对应数千万元级的采购节省——这是海外厂商难以复制的壁垒。
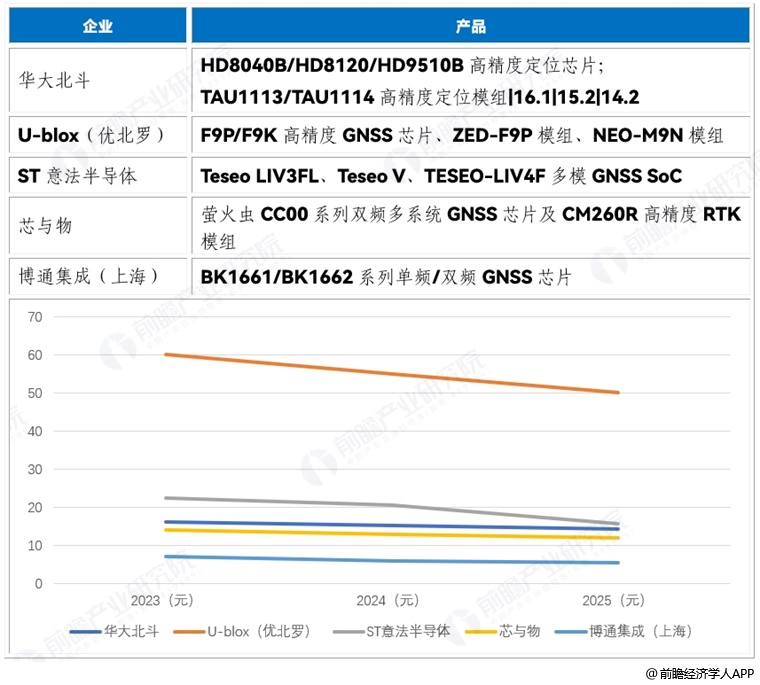
华大北斗的成本优势对全球与中国市场产生了截然相反的规模影响。
在全球市场,华大高精度产品对标U-blox高端模组,凭借60%-70%的价差快速抢占份额,本质是用低价产品替代高价产品,导致全球加权均价一路下滑,在总量上升的情况下,市场规模有所下滑--但这一规模下滑是产品结构升级与价格战的结果,而非市场萎缩,按2023年不变价计算全球市场实际保持增长态势。
在中国市场,华大高精度产品高于芯与物、博通集成等国内竞争对手,其份额的跃升是相对高价的高精度产品替代相对低价的低精度产品,华大反而拉高了中国市场均价,推动中国市场规模在总量控制的情况下仍保持增长。
同一成本优势在两个市场扮演相反角色--全球是“价格洼地”拉低均价,中国是“价格高地”拉高均价,本质是全球产业格局重构中中国市场率先完成高精度产品替代的缩影。
五、共享两轮车芯片及模组市场竞争格局
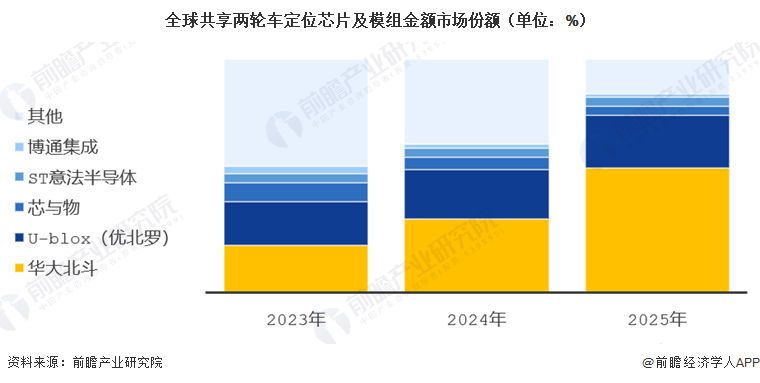
从全球市场需求量份额来看,华大北斗依托中国市场占全球比重大(70%+)及其自身产品物美价廉,其全球市占率从29.9%跃升至68.9%,连续三年排名全球第一;U-blox、Broadcom、ST意法半导体等海外厂商合计份额进一步压缩。
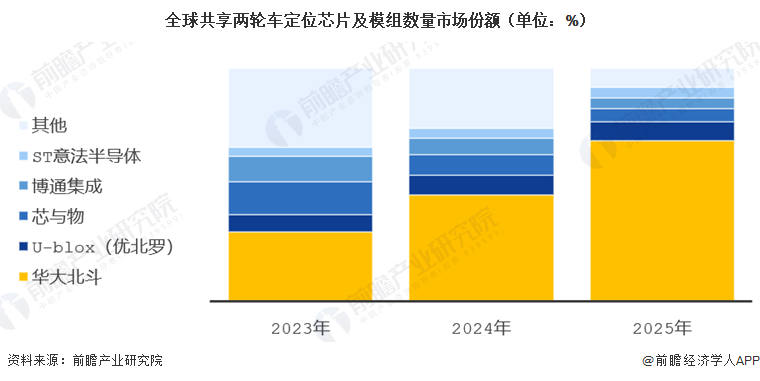
从全球市场规模份额来看,受华大北斗高精度芯片(均价14.2元)快速替代U-blox等海外高价产品(均价50元)的冲击,华大北斗全球市场份额在持续攀升,U-blox、ST意法半导体整体较为平稳仍占据一定市场份额,其他厂商市场受到严重挤压。
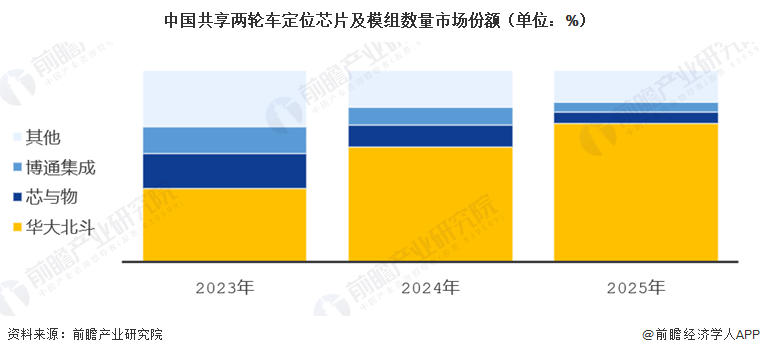
从中国市场需求量份额来看,华大北斗作为国内唯一实现双频高精度芯片规模化量产并全覆盖三大运营商(美团、哈啰、滴滴青桔)的定位芯片及模组商,受益于新国标政策红利应用于共享两轮车定位芯片及模组数量从2023年的739万件增长至2025年的1894万件,国内市占率从38.4%跃升至72.3%,连续三年排名国内第一;芯与物、博通集成等企业市场份额被严重挤压。
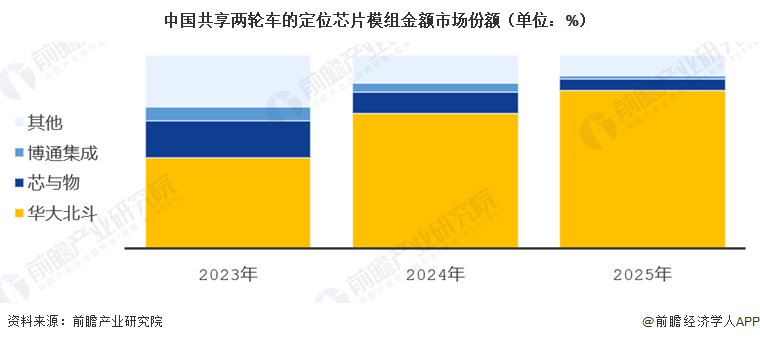
从中国市场规模份额来看,华大北斗应用于共享两轮车定位芯片及模组市占率从46.9%跃升至81.5%。
六、华大北斗高市占率的内在原因:多重因素共振
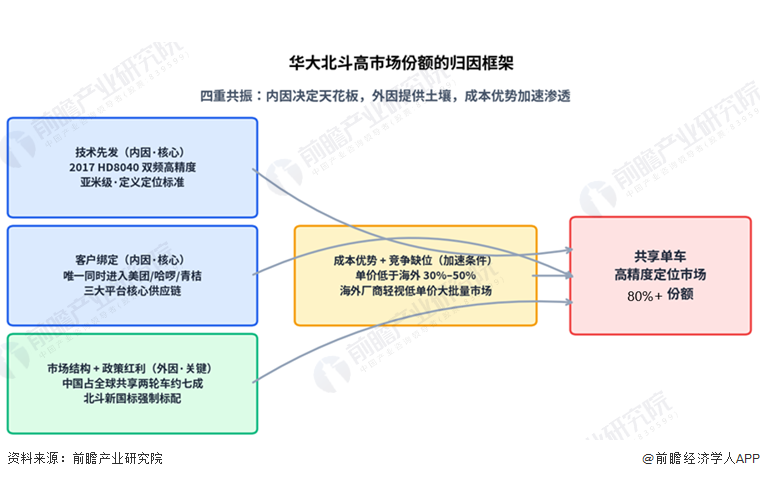
华大北斗共享两轮车芯片及模组市占率全球及中国第一,并非单一优势的线性结果,而是“中国市场主导全球(70%+)+双频高精度技术先发+三大运营商全覆盖+北斗新国标政策红利+国产芯片成本优势(低30%–50%)”等多重因素共振的必然结果。其中,技术先发与客户绑定是核心内因,市场结构与政策红利是关键外因,成本优势与竞争缺位是加速条件。
(一)技术先发:用技术代差定义行业标准
共享两轮车的核心痛点是城市峡谷定位漂移、电子围栏入栏判定不准、运维找车困难。早期共享单车普遍采用蓝牙+基站定位,误差大、用户投诉多。华大北斗2018年率先将双频高精度GNSS芯片规模化应用于共享单车,定位精度从米级提升至亚米级,电子围栏判定准确率显著提升,用技术定义了共享出行的定位标准。其中HD8040B是“北斗技术在大众消费领域首颗实现高精度定位的芯片”,已规模化应用于共享单车、“两客一危”等领域。海外厂商(如U-blox等)同期聚焦车载和工业高端市场,对共享出行这一“低单价、大批量”市场重视不足,客观上为华大留下了时间窗口。
(二)客户绑定:客户结构决定份额天花板
中国共享两轮车市场高度集中,美团、哈啰、青桔三家合计市占率超99.9%,且均采用集中采购模式。华大北斗是唯一同时进入三大平台核心供应链的国产定位芯片厂商,客户结构决定了其市场份额天花板。三大平台年采购量占全国需求的95%以上,华大在每家平台的份额提升直接转化为整体市占率跃升;2024年与美团的战略合作协议,则进一步把供应商关系升级为战略协同。
(三)市场结构与政策红利:主场作战
中国是全球最大的共享两轮车市场:按基于BergInsight及中国道路运输协会数据的测算,中国共享单车与共享电单车存量合计约占全球共享微出行存量的七成。这意味着拿下中国市场,在很大程度上就等于拿下全球市场。政策端,北斗产业化政策要求重点行业优先采用北斗方案,电动自行车新国标将定位功能从“选配”变为“强制标配”,国产替代导向进一步压缩了海外芯片在政务关联场景的空间;运营商在政府采购、城市准入等环节面临北斗国产化考核压力,天然倾向于优先采用华大方案。
结语:
华大北斗的招股书呈现了一个典型的中国硬科技样本--政策与技术共振造就了共享两轮车定位芯片这一细分市场的主要供应商,当前正处于从“规模放量”向“规模经济”跨越的关键阶段。共享两轮车是其规模化落地的首个核心场景,未来向智能驾驶、通导一体化等多元应用拓展以及全球化布局的持续推进,将决定这家“拟北斗芯片第一股”的成长空间与长期价值。
数据来源与说明:深圳华大北斗科技股份有限公司港交所招股书(2025-06-11、2025-12-19、2026-06-26申报稿)及聆讯资料;灼识咨询行业报告(转引自招股书)。
本文作者信息
前瞻产业研究院()
邀请演讲广告、内容合作请点这里:寻求合作
咨询·服务