【行业深度】洞察2026:全球及中国紧固件相关产品市场规模及竞争格局(附市场规模、竞争格局等)
紧固件及相关产品定义
紧固件是指将两个或多个零件(或构件)紧固连接成为一件整体时所采用的一类机械基础零件的总称,其核心功能是通过螺纹连接(如螺栓、螺母、螺钉)、永久性变形连接(如铆钉)或无螺纹配合(如销、键、挡圈)等方式,实现零部件之间的可靠结合、定位与载荷传递,被广泛应用于机械制造、建筑结构、交通运输及各类工业装备中,常被称为“工业之米”。
作为紧固件体系中技术壁垒最高、承载要求最严苛的核心子集,高可靠重型装备结构连接件是重型装备主承力结构用高性能连接副,在重载交变、冲击振动、腐蚀、高低温等严苛工况下,长期维持连接预紧与结构完整性,是具备高疲劳寿命、稳定防松、全生命周期可追溯的关键基础构件。通过高强度材料、精密制造与严格可靠性验证,保障在风电、核电、重型机械等关键装备中实现长期安全服役、避免失效。其核心在于将“可靠性”从一般紧固功能中剥离并置于首位,以应对重型装备对结构完整性的苛刻要求。
全球紧固件及相关产品市场现状
——全球工业紧固件市场现状
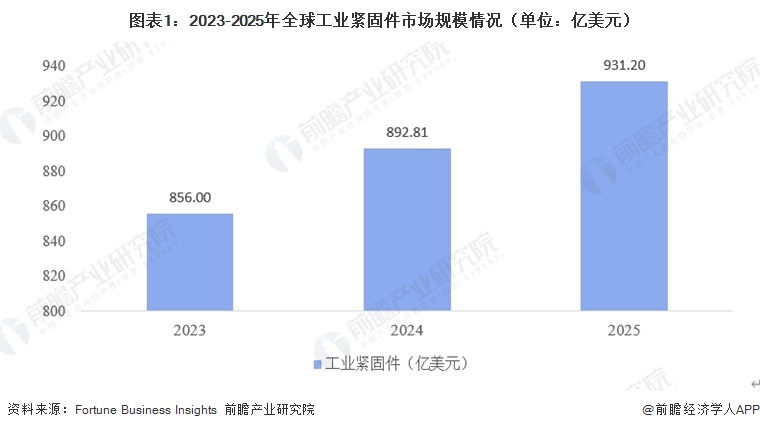
全球工业紧固件行业整体处于稳步增长的发展阶段。作为装备制造、基建、汽车、航空航天、工程机械等众多工业领域不可或缺的基础零部件,紧固件产品性能、材料体系与配套服务能力持续迭代升级,成为支撑高端制造业发展的重要基础环节。为满足整车、轨道交通、新能源装备减重需求,工程塑料类紧固件市场渗透率稳步提升;在生产端,节能成型工艺、低污染表面处理、原材料循环利用等绿色生产技术逐步落地推广,推动行业生产过程的能耗与污染物排放持续下降。在此背景下,2025年,全球工业紧固件市场规模达到931.2亿美元。
——全球金属紧固件市场现状
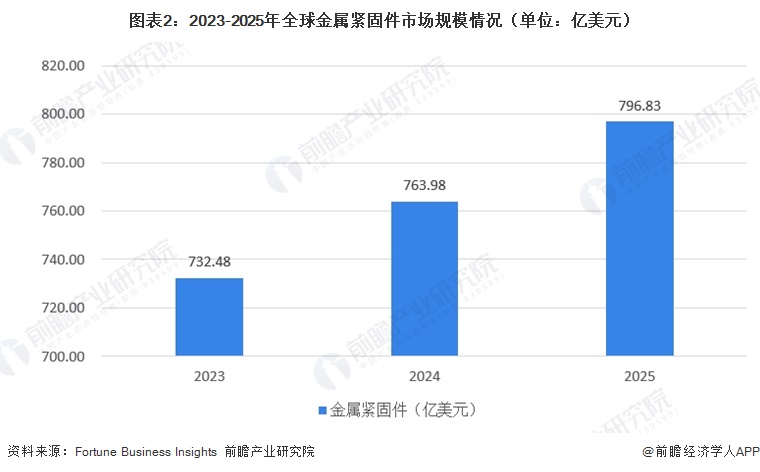
金属紧固件为工业紧固件的主体构成,从材料格局看,金属紧固件凭借在承载能力、耐久性和可靠性上的固有优势,持续占据工业紧固件的绝对主导地位,根据Fortune Business Insights披露的数据,金属紧固件占工业紧固件之比大约为85.57%,塑料紧固件虽在轻量化和耐腐蚀场景中渗透率逐步提升,但短期内难以撼动金属品类在建筑、工业机械、重型装备等强度敏感领域的核心地位。
与此同时,行业升级方向清晰:高强度钢、合金结构钢及先进涂层技术的应用日益普及,供应商正从标准品目录销售转向涵盖材料选型、冷成型工艺与疲劳验证的系统工程能力,以满足重型装备与高端制造对连接可靠性日益严苛的要求。在此背景下,根据 Fortune Business Insights 披露的金属紧固件占工业紧固件之比约85.57%测算,2023至2025年全球金属紧固件市场规模分别为732.48亿美元、763.98亿美元和796.83亿美元。
——全球高可靠重型装备结构连接件市场现状
全球高可靠重型装备结构连接件市场当前处于需求刚性支撑、供给壁垒高企的发展阶段。需求端,风电、核电、工程机械与轨道交通是核心拉动力,海上风电装机扩张直接催生大规模结构连接件需求,核电领域对紧固件的要求更为苛刻,须在高温、高压、中子辐照与地震载荷下维持结构完整性,设计寿命长达40至60年,认证周期通常需要3至5年。
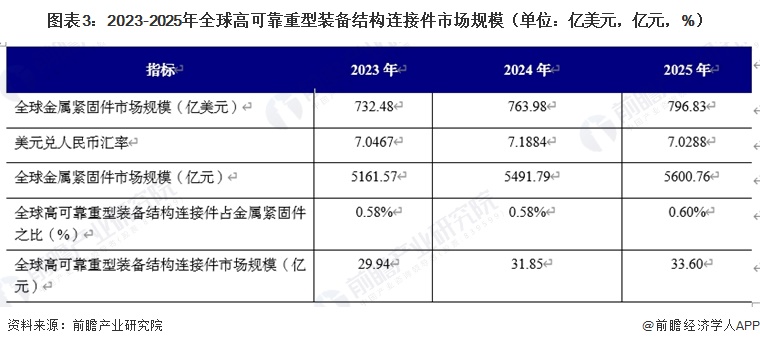
2023至2025年全球金属紧固件市场规模呈现增长趋势,2025年为796.83亿美元(转换为人民币5600.76亿元),根据前瞻产业研究院披露的数据,2025年全球高可靠重型装备结构连接件占金属紧固件之比为0.60%,由此测算得出全球高可靠重型装备结构连接件市场规模为33.60亿元。
中国紧固件及相关产品市场现状
——中国紧固件市场现状
我国紧固件产业经过长期发展,已形成较为完整的产业链和较大的产业规模,是全球重要的紧固件生产与出口基地。近年来,伴随汽车、新能源、电力、轨道交通、航空航天、海洋工程装备、核电及风电等下游行业持续发展,国内紧固件市场总体保持稳健增长。
2023年中国紧固件市场规模为1513.12亿元,2024年市场规模约为1593.10亿元,2025年约为1675.19亿元。2023-2025年市场规模年均复合增速约为5.2%,整体呈稳步扩张态势。

——中国工业用紧固件市场现状
工业用紧固件是用于工业领域固定、连接或紧固两个或多个零件(或构件)的机械零部件,在设备和结构中承担稳定结构、传递载荷及保障正常运行等功能。按结构形式划分,工业用紧固件可包括螺栓、螺钉、螺母、垫圈、铆钉、销及其他特殊结构紧固件;除基本连接功能外,产品通常还需满足一定的抗拉、耐腐蚀、耐高低温等力学性能和环境适应性要求。由于产品形态和应用范围均较为宽泛,工业用紧固件能够较好覆盖装备制造领域的主要连接件需求。
根据智研咨询数据,2024年中国工业用紧固件市场规模为867.98亿元,2024年工业用紧固件市场规模占同期中国紧固件市场规模的54.48%,考虑到目前公开资料尚未单独披露2025年中国工业用紧固件市场规模,本文采用“工业用紧固件占整体紧固件市场比重短期保持稳定”的方法进行测算,2025年中国工业用紧固件市场规模约为912.64亿元。

——中国高可靠重型装备结构连接件市场现状
随着风电、核电、重型工程机械等下游领域对结构连接安全性与耐久性要求的持续提升,14.9级超高强度螺栓、抗疲劳连接副及耐严酷环境紧固件的需求快速释放,推动高可靠重型装备结构连接件从通用紧固件市场中加速分化,成为紧固件行业内技术壁垒最高、附加值最大的核心细分赛道。2023-2025年,中国高可靠重型装备结构连接件占工业用紧固件之比分别为2.5%、2.41%、2.47%。

全球及中国紧固件及相关产品市场竞争格局
从竞争格局来看,申亿精密定位一站式零部件集成方案提供商,集研发选型、工艺设计、装配指导、生产制造、销售与现场服务于一体,呈现“多行业分散型集成服务”特征,以“集成方案+检测+驻场服务”深度嵌入客户供应链,核心客户涵盖三一、中联、徐工、中国铁建等工程机械龙头,并正向机器人关节、传动部件等新赛道延伸;德国阿诺德集团依托伍尔特集团背景与冷成型精密制造能力,在智能紧固件与复杂成形件领域构筑优势;晋亿实业以铁道扣件系统为核心,凭CRCC认证与关键零部件自主生产占据高门槛专业市场;超捷紧固系统深耕汽车高强度紧固件,覆盖冷镦、螺纹成型、机加工、热处理等全工序,服务底盘、车身及电池包等结构连接;飞沃科技将风电紧固件作为高可靠连接件的核心突破口,聚焦叶片预埋螺套、塔筒螺栓、锚栓组件等关键承力部件。

本文作者信息
廖子璇(产业研究院、分析师)
邀请演讲广告、内容合作请点这里:寻求合作
咨询·服务