8万亿!人口大变局下,第一个逆势崛起的行业出现了
11月初,一组人口数据再次引发关注。
民政部披露,前三季度结婚登记464.8万对,同比减少50.4万对,创下本世纪有季度统计以来的同期最低水平。
结婚登记数量的变化,为未来出生人口走势提供一个重要信号。随着出生人口规模下降,依赖新生儿消费的母婴行业,原本被认为将率先受到冲击。但市场表现却出乎意料。前瞻研选发现,母婴行业非但没有萎缩,市场规模反而逆势扩张至8万亿元。
这背后,究竟发生了什么?
01
人口红利退潮,市场却逆势扩张
过去,母婴行业是一门最典型的“人口生意”。新生儿数量几乎直接决定奶粉、纸尿裤、婴儿辅食、童装童鞋的市场天花板。
如今,人口大盘见顶,按旧逻辑,母婴行业本该第一个倒下。
然而,市场却给出了一个截然相反的答案。
2018年中国母婴行业市场规模约为3万亿元,2022年达到5万亿元,2024年突破7万亿元,2025年进一步突破8万亿元,预计2026年实现8.5万亿元。短短七年,市场规模增长超过1.7倍,年均复合增速约15%。
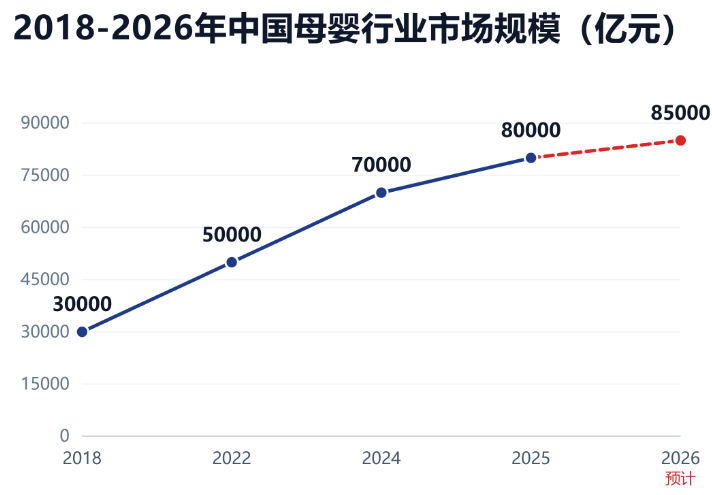
在新生儿数量持续减少的背景下,这样的增长幅度,显然超出了很多人的预期。
从线上市场来看,这一趋势更加明显。
2025年,中国主流电商平台母婴市场销售额达到2237.8亿元,同比增长12.6%。其中,婴童奶粉依然是市场基本盘,全年销售额达到509.3亿元,同比增长18.1%;婴童营养品销售额达到150亿元,同比增长27.5%;母婴营养品增速更是达到30%。
孩子少了,市场却在变大。
这个看似矛盾的现象,背后是“少子精养”的消费逻辑。
最直观的变化,是养一个孩子越来越舍得花钱。数据显示,0–3岁年均支出从2016年2.1万升至2025年约4.8万,出生人口减半、但单客翻倍。尤其是95后家长,每月用于母婴产品的支出已占家庭收入的30%,高于90后、85后群体。
消费上,品质升级与精细化喂养正在成为主线。喂养环节更从“吃饱”转向分龄营养配比,DHA、益生菌、辅食油等细分品类加速涌现,推动母婴消费持续向高端化、精细化演进。
而这种精细化,在辅食油品类上体现得尤为具体。
作为近年快速崛起的细分品类,辅食油已成为婴幼儿辅食市场的新增长点。与此同时,辅食油消费正从“一瓶通用”走向按月龄、按品类的精细化喂养:各月龄段在脂肪酸配比、添加量和频次上各有侧重,热炒、凉拌、滴剂等细分产品加速涌现。
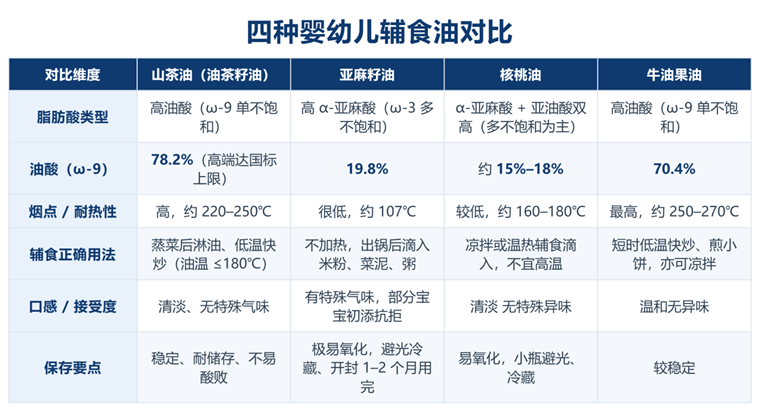
在这条已经高速增长的赛道内部,山茶油辅食油是增速最快的细分方向。
山茶油的油酸含量高达75%—85%,脂肪酸结构接近母乳脂肪,对辅食期尚未发育完全的肠胃负担更小,且不含已知致敏蛋白,低敏与易吸收的特性使其在中产家庭辅食油选择中的渗透持续加快。
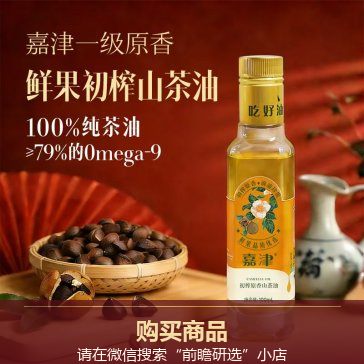
高端茶油凭借这一特性,正在成为中产家庭辅食油的优选。
孩子数量虽然减少了,但围绕一个孩子的消费需求却在不断分裂。
当消费单位从“一个孩子”细化为“一个月龄、一个场景、一项成分需求”,品类裂变本身就在制造增量。
02
跳出人口周期,打开增长新空间
但增长不等于安全。
一方面,出生人口仍未出现逆转迹象。新客池持续收窄,“等出生人口反弹”不能成为增长假设。
另一方面,少子精养背后的“以价补量”模式正在触及天花板。
单客支出快速抬升的阶段正在过去,家庭收入中用于母婴消费的比例已接近阶段性高位,继续上探的空间有限;高端化溢价依赖收入预期与消费信心,价格带不可能无限上移;品类裂变能够创造增量,却难以完全对冲出生数量的减少。
这意味着,单靠少子精养,已经撑不起母婴行业的下一个增长周期。
真正有想象力的突围方向,是把母婴行业的边界重新打开。
一是从国内走向海外,寻找第二个增长市场。
中国母婴行业经过多年发展,已经积累了完整的供应链体系。从婴幼儿配方奶粉、纸尿裤、童装童鞋,到儿童玩具、智能育儿设备,中国企业在制造能力、产品迭代和供应链效率上形成了竞争优势。
与此同时,东南亚、中东等地区拥有相对年轻的人口结构,部分市场的母婴消费需求仍在增长,消费习惯也在向品质化、品牌化转变。
中国母婴产品出海,已经涌现出一些颇具代表性的品类。
一个是智能母婴产品:婴儿监护器、智能奶瓶、智能体温计等依托中国消费电子供应链的迭代与成本优势,已在海外大众市场建立份额。
另一个是婴儿辅食与营养品:山茶油是中国特有木本油料,富含角鲨烯、维生素E等活性成分,天然适配辅食期婴幼儿。这使其在欧美市场具备“高端有机+成分叙事”的溢价基础,在东南亚等新兴市场又能以适中价格承接品质升级需求。
二是从0—3岁走向0—18岁,拉长消费生命周期。
传统母婴行业的核心客群,主要集中在孕产妇和0—3岁婴幼儿。但孩子长大,并不意味着消费需求随之消失。
从幼儿园阶段的营养补充、儿童洗护,到学龄期的视力保护、身高管理、运动装备,再到青春期的营养健康和心理成长,孩子在不同年龄阶段都有持续且差异化的需求。
这意味着,母婴品牌可以沿着儿童成长周期向外延伸,将一次性的婴幼儿消费关系,转变为持续十余年的家庭消费关系。
尤其是儿童营养健康领域,随着家长对科学膳食、体质管理和成长发育的关注不断提高,儿童营养品、功能性食品、专业健康管理等领域,都有机会成为新的增长支点。
三是从婴幼儿走向银发人群,打开人口结构变化带来的另一片市场。
这看起来是一个跨度很大的转向,却有着相通的产业逻辑。
母婴行业长期围绕家庭健康消费展开,在营养食品、健康护理、功能性产品、精细化服务等领域积累了产品研发和消费运营经验。而随着人口老龄化加深,老年群体对营养健康、日常护理、慢病管理和品质生活的需求也在持续增长。
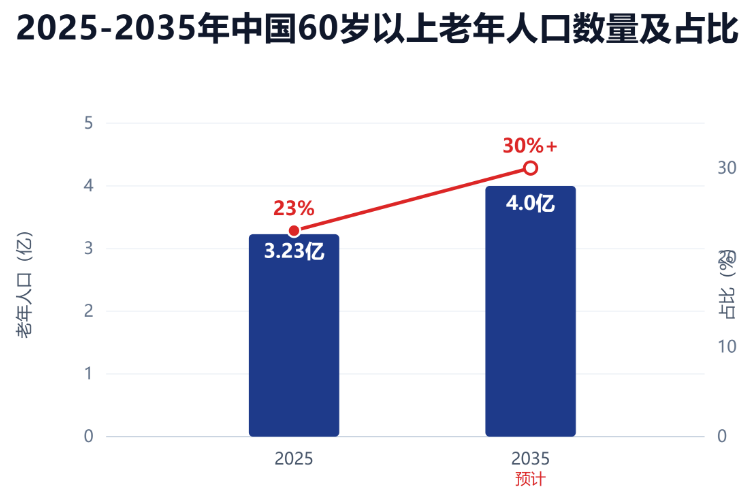
2025年末,我国60岁及以上人口已达到3.23亿,占总人口的23%。与此同时,老年营养保健品、健康监测设备等消费需求不断释放。国家税务总局数据显示,2025年上半年,老年营养和保健品销售收入同比增长30.1%。
对于具备营养研发、食品制造和健康消费品牌运营能力的企业而言,这意味着新的业务延伸机会。
归根结底,人口红利消退之后,母婴企业的核心能力,将从制造爆品转向持续创造细分需求。
从国内到海外,从婴幼儿到全年龄段,从单一商品到健康服务,行业的竞争范围正在不断扩大。
未来,母婴行业真正的天花板,或许不再是出生人口有多少,而是企业能够覆盖多少人的健康消费需求,又能在多长的生命周期里持续创造价值。
前瞻产业研究院 前瞻研选团队
更多行业研究分析详见:
【1】《2026-2031年全球及中国母婴用品行业发展前景展望与投资战略规划分析报告》,前瞻产业研究院
同时前瞻产业研究院还提供产业新赛道研究、投资可行性研究、产业规划、园区规划、产业招商、产业图谱、产业大数据、智慧招商系统、行业地位证明、IPO咨询/募投可研、专精特新小巨人申报、十五五规划等解决方案。如需转载引用本篇文章内容,请注明资料来源(前瞻产业研究院)。
更多深度行业分析尽在【前瞻经济学人APP】,还可以与500+经济学家/资深行业研究员交流互动。更多企业数据、企业资讯、企业发展情况尽在【企查猫APP】,性价比最高功能最全的企业查询平台。
广告、内容合作请点这里:寻求合作
咨询·服务