当“规模”二字不再性感,这条赛道正在被重新定价(2026中国及海外共享两轮车运营市场概况)
在中国,共享单车正被总量管控一点点“挤出”存量;在海外,欧洲与北美的电动滑板车却以两倍多的增速狂奔。同属微出行,两片市场的剧本截然相反。
一、统计制度:从“季度摸家底”到“蓝皮书年更”
中国共享两轮车的官方统计体系由中国道路运输协会搭建。协会于2022年8月建立“互联网租赁自行车行业数据信息统计”工作制度,每季度统计一次;按运输工具类别分为互联网租赁自行车(即共享单车)、互联网租赁电动自行车(即共享电单车)两大类。2025年5月,由协会互联网租赁自行车工作委员会发起、联合美团/小遛/青桔/哈啰/喵走/人民出行共同编写的《互联网租赁自行车高质量发展蓝皮书(2024)》正式发布。未来协会将以年度为周期持续更新该蓝皮书。
海外方面,微出行权威研究机构瑞典Berg Insight《The Bike and Scootersharing Telematics Market》系列报告对全球微出行车辆数据进行了统计。值得强调的是,海外对“共享两轮车”的统计通常包含“共享电动滑板车”(Scooter Sharing),且Bike Sharing已经把电助力自行车(E-bikes)纳入其中,与中国国内的单列口径存在差异。
二、国内市场:“瘦身”的共享单车,与“长肉”的电单车
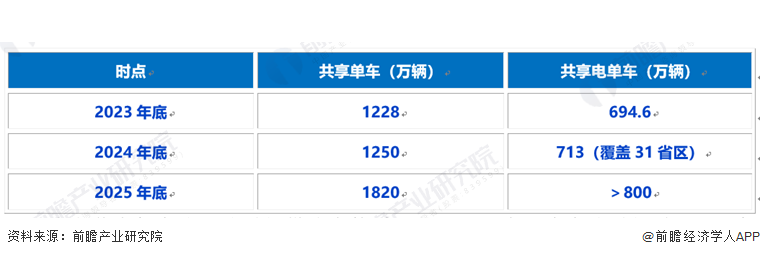
把2023年底和2025年摆在一起,中国市场的两条曲线像被两只手往相反方向拽:一只手把共享单车的增量往下按,另一只手把共享电单车往上托。
——投放量:两条相反的曲线
2025年中国共享两轮车投放总量约2620万辆,中国依然是全球最大的共享两轮车市场;但总量之下是两条方向相反的曲线——共享单车的增量已被城市配额“焊死”,共享电单车则是唯一还在扩容的细分品类。
共享单车这边,缩的从来不是需求,而是配额。2025年全国共享单车总投放量约1820万辆,各地总量管控、配额核减与精细化管理,把天花板焊死了,北京中心城区投放总量被锁定在67万—74万辆,上海不超过110万辆,广州更将全市适宜规模由60万—80万辆压缩至30万—48万辆,增量空间见顶。
共享电单车则完全是另一番气象:2023年底694.6万辆,到2024年底冲到713万辆、覆盖31个省区市;2025年末预计突破800万辆,行业年收入跨过200亿元。
电单车是当下唯一还在“长肉”的国内细分,但门槛在抬高。增长逻辑与单车相反:政策在规范中放行,场景从一线溢出到下沉。可“合规化”是把双刃剑——牌照、充电安全、停放秩序会清掉小散,利好有运营底盘的头部。
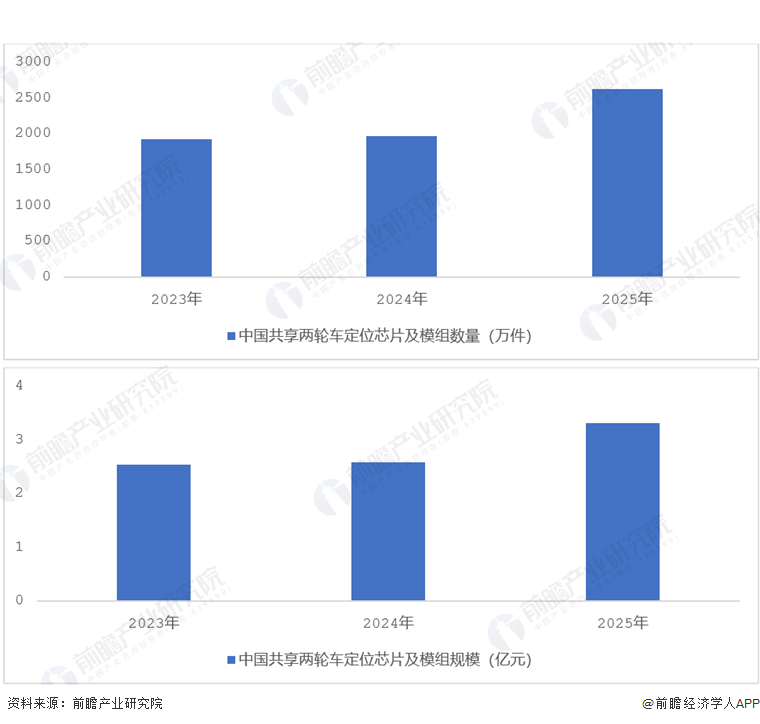
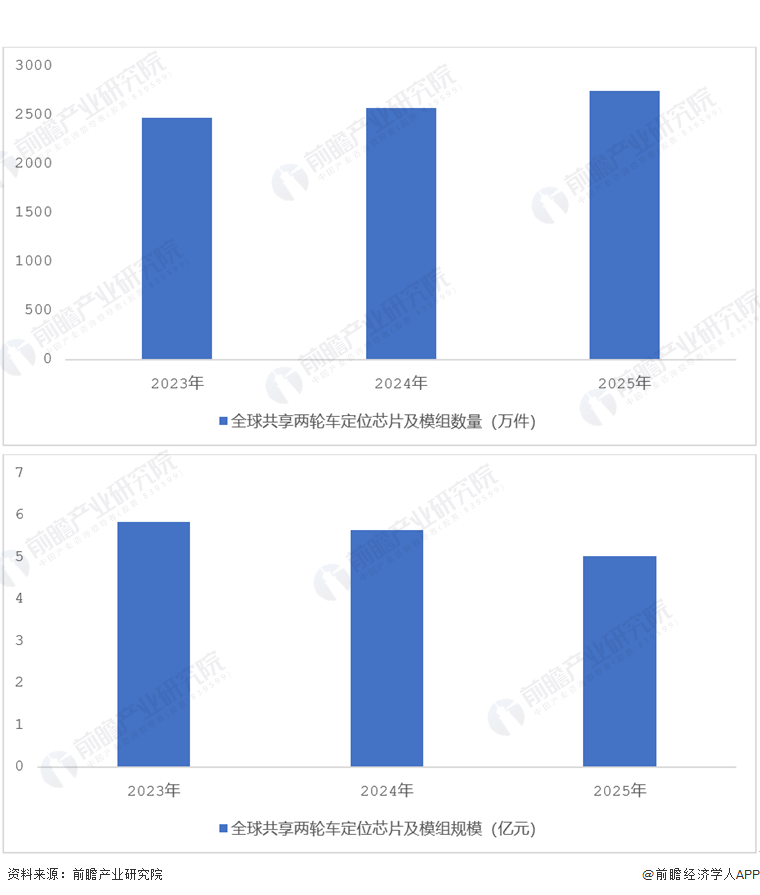
在运营车辆定位通信模组搭载率接近100%、"一车一套定位模组"标配原则下,以当年共享两轮车投放总量(含净增投放与报废替换,车辆平均生命周期2-3年)为基数,按1:1配套系数测算当年定位芯片及模组需求量;产品平均单价采用各企业应用于共享两轮车的芯片及模组出货量及产品平均单价加权计算(华大北斗为招股书官方披露的高精度芯片及模组品类均价,其余企业为调研数据);最终市场规模=需求量×加权平均均价。
2023-2025年,在多重因素推动下,华大北斗份额提升,华大均价显著高于国内竞争对手,其份额提升反而拉高了中国加权均价,推动中国共享两轮车车辆对应的共享两轮车定位芯片及模组市场规模保持扩容。中国市场核心驱动力是高精度产品对低精度产品的结构性替代,而非单纯的价格竞争。
——完好率:在缩量里悄悄变好
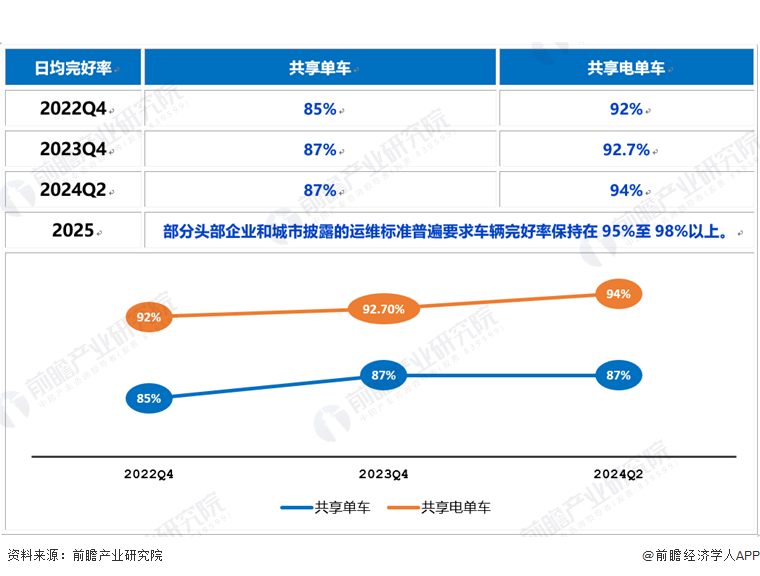
有意思的是,车辆“健康度”不断上升:共享单车日均完好率从85%抬到87%,电单车从92%升到94%。这是行业从“拼铺车”转向“拼运维”最直接的证据——当车不能再多铺,就把每一辆的周转率和可用率做高。
投放量见顶,完好率持续上行。说明赛道竞争的主战场已经转移——从“地盘”转向“效率”。谁把单车周转率与电单车合规运营做扎实,谁才守得住存量。
三、中国之外:欧洲北美撑起的另一个微出行世界
把镜头拉到国境线外,剧本换了主角。中国是全球最大的共享单车市场,但海外是另一套玩法:有桩系统、电助力自行车(E-bikes)为主流,电动滑板车的存在感远高于国内。
——2760万辆的底色:单车仍是压舱石
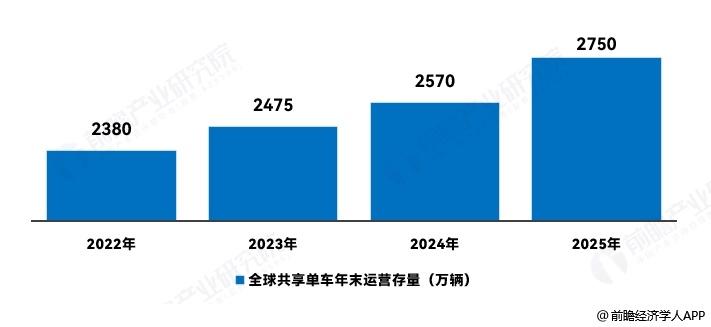
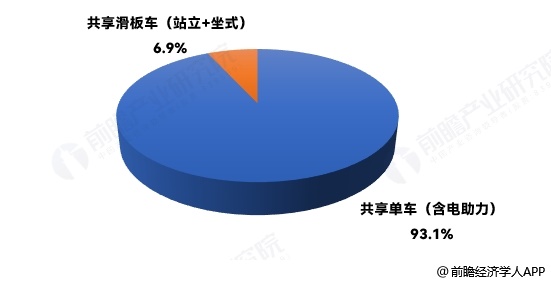
据Berg Insight统计,2024年,全球共享微出行年末在运营车辆存量约2760万辆(含Bike Sharing和Scooter Sharing),其中共享单车(含电单车)2570万辆、约占93.1%;电动滑板车合计不到200万辆、约占6.9%,占比较小但增速较快。
2025年,全球共享微出行年末在运营车辆存量约2970万辆,其中共享单车(含电单车)约2750万辆,电动滑板车约220万辆。
Berg Insight预测:2029年全球共享微出行年末在运营车辆存量约3780万辆。
——2024→2029:单车稳,滑板车快
真正的变量或在共享滑板车(Scooter Sharing)。
Berg Insight预测,共享滑板车(站立+坐式)将从2024年底的190万辆增至2029年的350万辆。海外电动化、滑板车化是比“铺单车”更快的曲线——共享滑板车2024-2029年CAGR达12.8%,显著高于共享单车的5.9%。
对有出海野心的中国企业,电助力自行车与电动滑板车是高弹性增量赛道;但海外监管波动更大(巴黎等地曾对无序滑板车限禁),本地化运营能力是入场券而非可选项。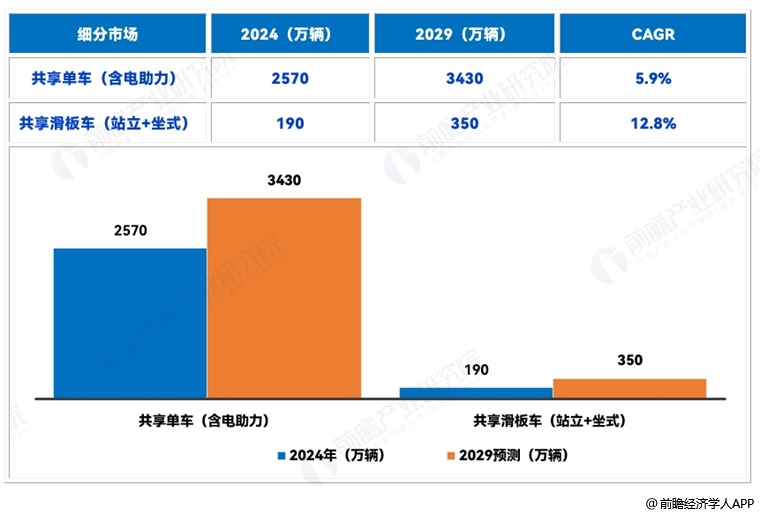

全球共享两轮车定位芯片及模组市场实际需求持续扩张,但受华大北斗物美价廉高精度芯片(均价14.2元)快速替代U-blox高价产品(均价50元)的影响,全球市场均价持续下跌,导致市场规模有所缩减。若按2023年不变价计算,全球市场规模实际保持增长态势——名义金额下滑是产品结构升级与价格战的结果,而非市场萎缩。
四、出海密码:全球超过2/3共享两轮车,刻着“中国制造”
无论国内怎么存量博弈,制造端的天平始终在中国。据《国际商报》,全球至少三分之二的电动自行车由中国制造;另据 Sourcify China 2025行业调研,全球约85%的共享出行自行车产自中国,对应原文 :China remains the dominant global hub for bike-sharing manufacturing, supplying 85% of the world’s shared mobility bicycles (2025 SourcifyChina Industry Survey)。
这意味着:即便海外运营商是欧美本地品牌,车也很可能是中国造的。中国制造正在把全球微出行的增量牢牢抓在手里。
中国共享两轮车出海,本质上是“产品出海”与“运营出海”两条曲线的叠加。前两条路径赚的是制造或品牌溢价:把整车的价格做下去、把产能弹性做上去;第三条路径难度最大、利润也最高——需要同时输出车辆、调度系统、运维标准与政府关系能力。
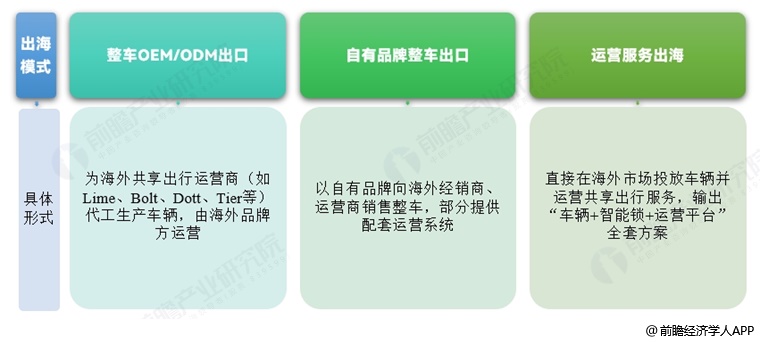
中国制造的优势正从“产能”升级为“体系”:不仅出口整车,更要输出合规运营、本地服务与数据能力。电动滑板车是增速更快的海外市场,对愿意接受本地化考验的中国企业,这是比国内“铺车”更性感的第二曲线。
更多本行业研究分析详见前瞻产业研究院《2026-2031年中国共享单车行业市场前瞻与投资规划分析报告》《2026-2031年中国电动两轮车行业市场需求预测与投资战略规划分析报告》《2026-2031年中国共享出行行业市场前瞻与投资战略规划分析报告》2026-2031年全球及中国电动车行业市场需求预测与投资战略规划分析报告。同时前瞻产业研究院还提供产业大数据、产业研究报告、产业规划、园区规划、产业招商、产业图谱、智慧招商系统、行业地位证明、IPO咨询/募投可研、IPO工作底稿咨询等解决方案。在招股说明书、公司年度报告等任何公开信息披露中引用本篇文章内容,需要获取前瞻产业研究院的正规授权。更多深度行业分析尽在【前瞻经济学人APP】,还可以与500+经济学家/资深行业研究员交流互动。

本文作者信息
前瞻产业研究院()
邀请演讲广告、内容合作请点这里:寻求合作
咨询·服务